
Письмо с отказом в выплате по КАСКО читается тяжело: несколько страниц со ссылками на пункты договора, и не всегда понятно, на чём именно настаивает страховая. Важно понимать простую вещь — отказ не всегда означает, что денег не будет. КАСКО относится к добровольному страхованию, поэтому здесь особенно важно, что именно написано в вашем договоре и правилах страхования. Премия за полис уплачена, но это не обязывает страховщика оплачивать любой ущерб автомобилю без разбора оснований.
Дальше разберём по шагам: почему страховые отказывают, какие причины законны, а какие можно оспорить, как правильно составить претензию, когда подключается финансовый уполномоченный и как взыскать выплату через суд. Инструкция рассчитана на владельца, который не согласен с решением страховой и хочет действовать по порядку, а не наугад.
Основные понятия и определения
В этом блоке собраны ключевые понятия, используемые в статье.
-
КАСКО — добровольное страхование самого автомобиля, а не ответственности водителя; покрывает ущерб, угон, полную гибель в рамках выбранной программы.
-
Страховой случай — событие, прямо названное в правилах страхования и договоре, при котором возникает право на возмещение.
-
Правила страхования — документ, неотъемлемая часть договора КАСКО; именно там перечислены основания отказа и порядок выплаты.
-
Отказ в выплате — письменное решение страховщика не возмещать ущерб со ссылкой на пункты договора и нормы закона.
-
Претензия — досудебное письменное требование страхователя выплатить возмещение в установленный срок.
-
Финансовый уполномоченный — внесудебный посредник по спорам потребителей с финансовыми организациями, в том числе со страховыми.
-
Неустойка — денежная сумма за просрочку выплаты, которую можно потребовать со страховщика дополнительно.
-
Независимая экспертиза — оценка ущерба сторонним экспертом, когда размер возмещения вызывает спор.
-
Франшиза — часть убытка, которую по условиям договора владелец покрывает сам.
-
Исключения из покрытия — перечень ситуаций и деталей, на которые полис по правилам не распространяется.
Суть за минуту
Краткое содержание статьи.
-
Отказ в выплате по КАСКО бывает правомерным и спорным — всё решают правила страхования.
-
Первое действие — получить письменный отказ и сверить его обоснование с договором.
-
Законные основания прямо названы в статьях 963 и 964 ГК РФ и в правилах страховщика.
-
Досудебный порядок обязателен: претензия, затем финансовый уполномоченный или суд.
-
Суд можно взыскать не только возмещение, но и неустойку, штраф и убытки.
-
Часть отказов проще предотвратить на этапе оформления полиса и подачи документов.
Почему страховая отказывает в выплате по КАСКО
Право страховщика отказать в возмещении опирается на закон и на договор. Оценка «правомерно это или нет» строится вокруг трёх опор: нормы Гражданского кодекса, правила страхования конкретной компании и фактическая картина события. Пока все три не сверены между собой, спорить со страховой вслепую бессмысленно.
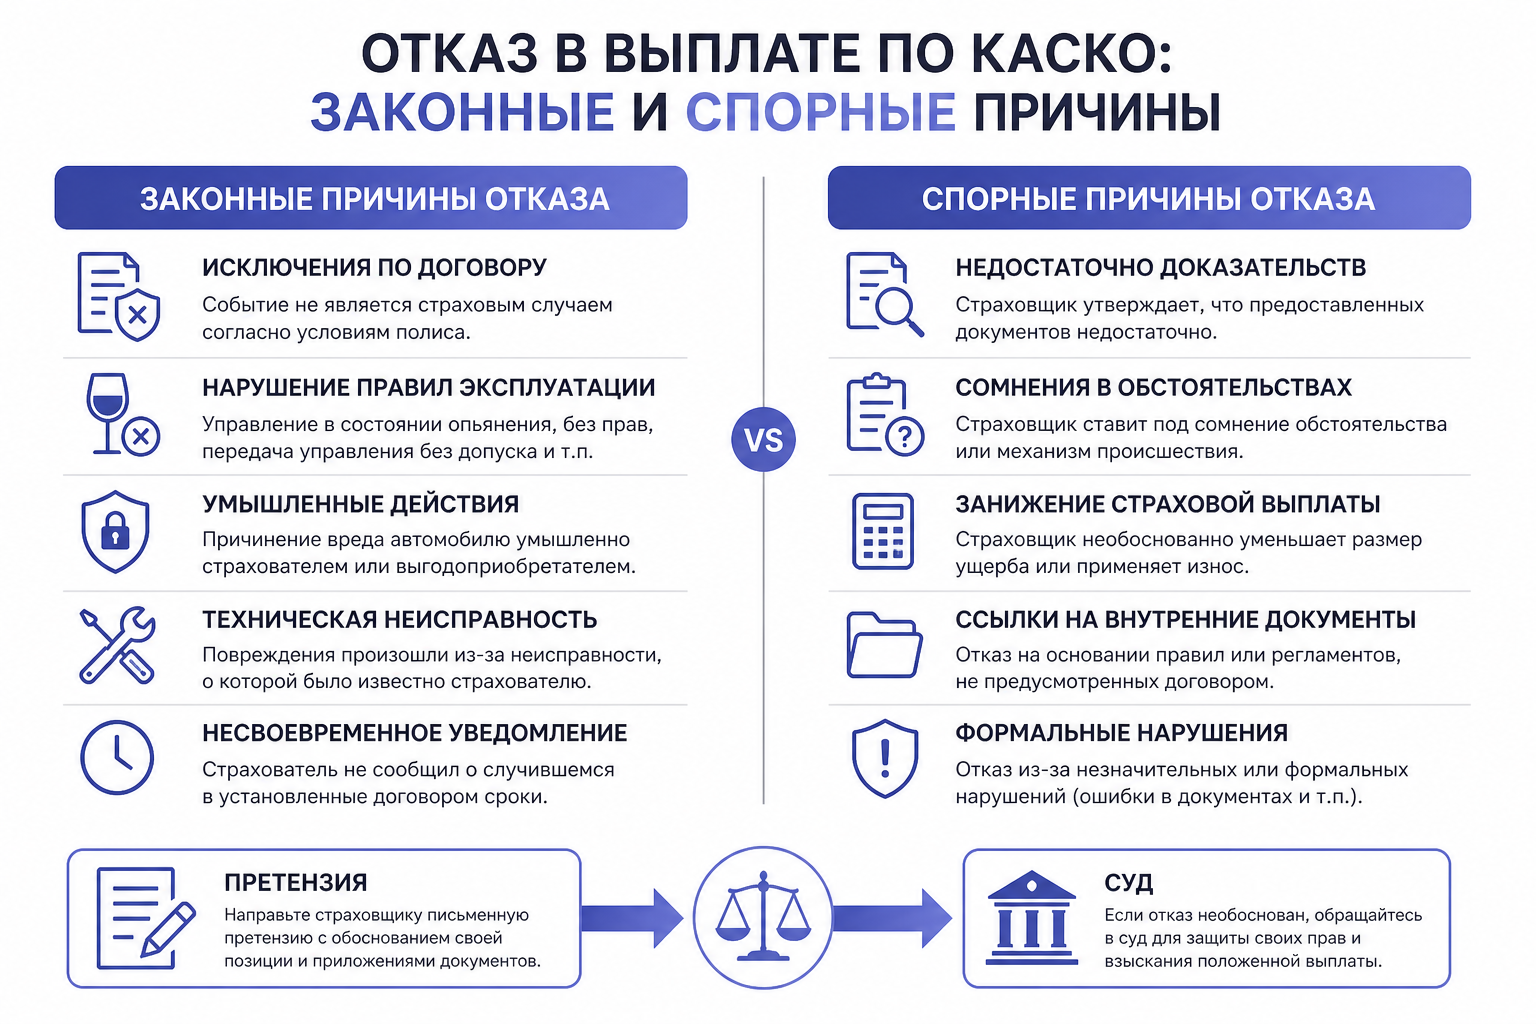
На практике причины делятся условно на четыре группы: неправомерные действия самого страховщика, необоснованные обращения за выплатой, несоблюдение условий договора страхователем и неполный пакет документов. Понимание группы сразу подсказывает, есть ли смысл готовить претензию или достаточно донести справки.
Ещё один важный момент — разграничение с ОСАГО. По КАСКО возмещение положено даже тогда, когда виновником ДТП является владелец полиса. Это ключевое отличие: здесь страхуется имущество, и оспаривание опирается на правила добровольного страхования, а не на логику обязательной автогражданки.
Третий сценарий, который стоит держать в голове: отказ прячется не только в письме с формулировкой «в выплате отказано». Иногда событие признают, но ущерб считают «не связанным» с заявленным случаем, урезают сумму до символической или предлагают ремонт, не покрывающий реальную стоимость восстановления. Формально это не отказ, но по смыслу — то же самое. Поэтому так важно зафиксировать именно письменную позицию страховой: без неё спор строится на догадках, а с ней — на конкретных мотивах, которые можно оспорить.
Частые причины отказа
Законные основания: не входит в покрытие, сроки, условия эксплуатации
Если событие вообще не входит в перечень рисков программы или произошло вне срока действия полиса, отказ законен. Сезонное КАСКО, к примеру, действует только в заявлённый период. Отдельно страховщики исключают нестандартное использование автомобиля: такси, гонки, обучение вождению. Также основанием становится управление неисправным авто — с неработающими тормозами или рулевым управлением.
Типичные исключения из покрытия: умышленный ущерб, вождение в состоянии опьянения, участие в соревнованиях. Часто из компенсации выпадают отдельные элементы — колёсные диски, шины, декоративные колпаки, багажник, дополнительные световые приборы. По таким деталям важно читать правила заранее, а не после эвакуации авто на стоянку.
Правовые основания по ГК РФ (ст. 963, 964)
Статья 963 ГК РФ позволяет страховщику не платить, если страхователь умышленно спровоцировал страховой случай. Это самый прямой законный путь освобождения от выплаты. Факт умысла должен быть доказан, поэтому размытые формулировки от страховой сами по себе ничего не решают.
Статья 964 ГК РФ освобождает от выплаты при обстоятельствах непреодолимой силы: военные действия, ядерный взрыв, массовые беспорядки. Сюда же относятся конфискация, арест или уничтожение автомобиля по решению госорганов. Такие события моделируются заранее и встречаются редко, но в правилах они обычно прописаны прямо.
Спорные причины: водитель не вписан в полис, занижение суммы
Отсутствие водителя в полисе — не автоматическое основание для отказа. Позиция Верховного суда, сформированная в 2013 году и уточнённая в 2017-м, строится на том, что КАСКО страхует имущество, а не ответственность водителя. Но если правила конкретного страховщика прямо исключают такой риск, отказ может оказаться правомерным.
Второй часто встречающийся сценарий — занижение суммы выплаты. Формально отказ не звучит, зато возмещение урезают до символической цифры либо предлагают ремонт, который не покрывает реальную стоимость восстановления. Аналогично «отказом» становится и затягивание сроков, из-за которого владелец ремонтирует машину за свой счёт. Эти ситуации тоже оспариваются, но требуют независимой оценки ущерба.
Страховая отказала в выплате: первые шаги
Получите письменный отказ
Звонка на горячую линию недостаточно. Спор строится вокруг мотивов отказа, а они должны быть зафиксированы на бумаге или в электронном документе. Страховщик обязан обосновать отказ со ссылками на конкретные пункты договора и нормы закона. Размытые формулировки без ссылок — уже повод для возражений.
Сверьте причину отказа с договором и правилами страхования
Правила страхования — неотъемлемая часть договора КАСКО (п. 1 ст. 943 ГК РФ; п. 3 ст. 3 Закона № 4015-1), и исчерпывающий перечень оснований отказа содержится именно там. Правомерность решения нельзя оценить, не сверив его с правилами конкретного страховщика. Выпишите цитаты из отказа и сопоставьте их с текстом документа.
Соберите документы и доказательства
Подготовьте полис и договор, справки о ДТП, протоколы, фотофиксацию повреждений, переписку со страховой. Если отказ объясняют неполным пакетом, уточните точный перечень недостающих бумаг и подайте их письменно. Фиксация каждого обращения пригодится при расчёте сроков и неустойки.
Независимая экспертиза при споре о размере ущерба
Когда спор идёт не о факте, а о сумме, без независимой экспертизы не обойтись. Заключение стороннего эксперта показывает реальную стоимость восстановления и становится опорой для претензии и иска. Важно провести её до ремонта, иначе доказать расчёт будет сложнее.
Досудебное урегулирование
Как составить претензию в страховую компанию
Претензия — письменное требование выплатить возмещение с расчётом суммы и ссылками на нарушенные условия. Укажите данные договора, опишите событие, приложите отказ и заключение экспертизы. Стандартный срок ответа на досудебную претензию по договорам КАСКО — 30 дней, а при обращении через электронные сервисы Банк России указывает 15 рабочих дней. Отсчёт важен для дальнейшего расчёта неустойки.
Подавайте претензию способом, который фиксирует дату: лично под подпись или заказным письмом с уведомлением. Отправлять документы «просто на почту отделения» рискованно — доказательства вручения могут не сохраниться.
Жалоба в Банк России и надзорные инстанции
Если ответа нет или он необоснован, можно направить жалобу в Банк России как регулятора страхового рынка. Обращения в надзорные инстанции не заменяют суд и не гарантируют выплату, но создают официальный след и иногда ускоряют решение. Дополнительно помогает обращение в общество защиты прав потребителей, если предстоит судебный спор.
Отдельно стоит различать жалобу и претензию: первая сообщает регулятору о нарушении, вторая требует денег напрямую от страховщика. Смешивать их нельзя — претензия остаётся основным досудебным шагом, а жалоба идёт параллельно и не заменяет её. Если компания дорожит репутацией, официальное обращение к регулятору иногда само по себе ускоряет пересмотр позиции.
Финансовый уполномоченный и суд
Когда можно обратиться к финансовому уполномоченному
Финансовый уполномоченный рассматривает споры потребителей со страховыми по добровольным видам страхования, если размер требований не превышает 500 000 рублей и соблюдён обязательный досудебный порядок. То есть сначала нужно обратиться в страховую, а уже затем — к уполномоченному. Это бесплатная и довольно быстрая альтернатива суду для споров в пределах лимита.
Исковое заявление и взыскание неустойки
Когда сумма выше лимита или уполномоченный не помог, готовится иск в суд. В требования включают возмещение, неустойку за просрочку, штраф за неудовлетворение требований добровольно и судебные расходы. Не забудьте про исковую давность — сроки по страховым спорам ограничены, и затягивание с обращением работает против страхователя.
Судебная практика по спорам о выплате по КАСКО
На практике суды регулярно встают на сторону владельцев там, где отказ опирался на формальные или спорные причины: отсутствие водителя в полисе, утрату бумажного полиса, отказ без ссылок на правила. Стабильно выигрышны дела с правильно оформленной независимой экспертизой и подтверждённым досудебным порядком. Это не гарантирует исход, но заметно повышает шансы.
Практический совет: собирайте доказательства сразу, а не задним числом. Сохраняйте фото повреждений, переписку, чеки на эвакуацию и стоянку — их можно включить в сумму требований как убытки. Чем полнее папка документов, тем меньше поводов у страховой затягивать и спорить по мелочам.
Сравнение законных и спорных причин отказа в выплате по КАСКО
|
Основание отказа |
Оценка правомерности |
Что делать |
|---|---|---|
|
Событие не входит в программу или произошло вне срока действия полиса |
Законно |
Сверить риски и период действия с договором; спор бесперспективен |
|
Использование авто не по назначению: такси, гонки, обучение вождению |
Законно |
Проверить условия эксплуатации в правилах страхования |
|
Управление неисправным автомобилем (тормоза, рулевое управление) |
Законно |
Оценить, была ли неисправность причиной события |
|
Умышленное провоцирование страхового случая (ст. 963 ГК РФ) |
Законно, но требует доказательства умысла |
Требовать письменное обоснование; оспаривать недоказанный умысел |
|
Непреодолимая сила, конфискация, арест авто (ст. 964 ГК РФ) |
Законно |
Сверить обстоятельства с перечнем в правилах страхования |
|
Водитель не вписан в полис |
Спорно |
Ссылаться на позицию Верховного суда: страхуется имущество, а не ответственность водителя |
|
Занижение суммы выплаты вместо прямого отказа |
Спорно |
Провести независимую экспертизу до ремонта и требовать перерасчёт |
|
Затягивание сроков выплаты |
Спорно |
Фиксировать даты и требовать неустойку за просрочку |
|
Отказ без ссылок на конкретные пункты правил |
Спорно |
Направить претензию с требованием мотивированного решения |
Вывод простой: законные основания почти не оставляют пространства для спора, а спорные группы стоит разбирать прицельно — именно по ним отказы чаще всего удаётся оспорить через претензию и суд.
Как снизить риск отказа: профилактика при оформлении полиса
-
Читайте правила страхования целиком. Перечень исключений, условия эксплуатации и порядок обращения за выплатой прописаны там, а не в рекламе полиса.
-
Уточняйте список вписанных водителей. Если за руль может сесть любой близкий человек, вписывайте его заранее или оформляйте полис без ограничений.
-
Сверяйте франшизу и лимиты.Франшиза определяет, какую часть убытка вы покрываете сами, и об этом лучше знать до ДТП.
-
Фиксируйте состояние автомобиля. Фото при приёмке-передаче и на осмотре помогают доказать характер повреждений.
-
Сообщайте о событии вовремя. Нарушение срока уведомления страховщика — частая формальная причина отказа.
-
Оформляйте все обращения письменно. Заявления, справки и их входящие номера — ваша защита в будущем споре.
Если автомобиль сильно повреждён: ремонт или продажа
Когда суммарный ущерб приближается к стоимости автомобиля или превышает её, страховая может признать конструктивную гибель. В этом случае вместо ремонта обсуждается выплата в пределах страховой суммы, а сам автомобиль остаётся у владельца в повреждённом виде либо переходит страховщику — это зависит от условий договора.
Владельцу в такой ситуации важно трезво оценить экономику. Если восстановление стоит дороже рыночной стоимости, капитальный ремонт часто теряет смысл: деньги уходят, а автомобиль уже не вернётся к прежней цене. Многие в этом случае рассматривают продажу автомобиля в состоянии «как есть» — без подготовки, самостоятельных показов и рекламных объявлений. Такой сценарий подходит, когда важен быстрый и понятный выход, а не максимальная цена за каждую деталь. Предварительная оценка по описанию и фото показывает ориентир, но окончательное решение о цене принимается после осмотра и проверки документов. Уточнить, как проходит выкуп авто с пробегом, можно заранее — это поможет понять порядок действий.
Чек-лист: что сделать после отказа
-
Отказ получен письменно. Есть документ с обоснованием и ссылками на пункты договора.
-
Причина сверена с правилами страхования. Вы понимаете, законен отказ или спорен.
-
Документы собраны. Полис, справки, фотофиксация и переписка подготовлены.
-
Экспертиза проведена. При споре о сумме есть независимое заключение до ремонта.
-
Претензия отправлена. Требование подано способом с фиксацией даты.
-
Срок ответа отслеживается. Вы помните про 30 дней и 15 рабочих дней для расчёта неустойки.
-
Определён следующий шаг. Финансовый уполномоченный при сумме до 500 000 рублей или иск в суд.
-
Сроки давности под контролем. Обращение не откладывается на неопределённый срок.
Итоги: как действовать владельцу при отказе
Отказ в выплате по КАСКО — это не финальная точка, а повод разобраться в основаниях. Сначала получите письменный отказ, сверьте его с договором и правилами страхования, затем зафиксируйте ущерб независимой экспертизой, если спор идёт о сумме. Досудебный порядок — претензия, обращение к финансовому уполномоченному при сумме в пределах лимита и, при необходимости, иск в суд с требованием возмещения и неустойки.
Значительную часть отказов можно предотвратить ещё при оформлении полиса: внимательное чтение правил, честное указание водителей и своевременное уведомление о событии снимают большинство формальных поводов. А если автомобиль повреждён серьёзно и ремонт экономически не оправдан, стоит заранее взвесить продажу в текущем состоянии — это позволяет закрыть вопрос без долгих споров и лишних расходов.
FAQ
Что делать, если страховая отказала в выплате по КАСКО?
Получите письменный отказ и сверьте его обоснование с договором и правилами страхования. Затем проведите независимую экспертизу, если спор идёт о сумме, направьте претензию и при отказе обращайтесь к финансовому уполномоченному или в суд.
Какие причины отказа в выплате по КАСКО законны?
Правомерными считаются основания из статей 963 и 964 ГК РФ и правил страхования: умышленное провоцирование случая, обстоятельства непреодолимой силы, конфискация или арест автомобиля, а также события вне срока действия полиса или не входящие в программу.
Можно ли оспорить отказ, если водителя не было в полисе?
Часто да. Верховный суд исходит из того, что КАСКО страхует имущество, а не ответственность водителя, поэтому отсутствие водителя в полисе само по себе не лишает права на выплату. Но если правила страховщика прямо исключают такой риск, отказ может быть правомерным.
Когда можно обратиться к финансовому уполномоченному?
Если размер требований не превышает 500 000 рублей и соблюдён обязательный досудебный порядок — то есть вы уже обращались в страховую компанию. Для споров в пределах лимита это бесплатная и более быстрая альтернатива суду.
Можно ли взыскать неустойку за просрочку выплаты?
Да. Стандартный срок ответа на претензию по договорам КАСКО — 30 дней, при обращении через сервисы Банка России — 15 рабочих дней. За просрочку с выплатой можно дополнительно требовать неустойку, а в суде — ещё и штраф за отказ удовлетворить требования добровольно.
Что делать, если автомобиль повреждён слишком сильно?
При конструктивной гибели страховая обычно обсуждает возмещение в пределах страховой суммы вместо ремонта. Если восстановление дороже рыночной стоимости автомобиля, ремонт часто экономически не оправдан, и владельцы рассматривают продажу машины в текущем состоянии.
Не знаете, что делать с поврежденным авто?
Выкуп авто возьмёт машину как есть. Битая или с повреждениями — не важно. Оценка онлайн за 5 минут, сделка сегодня. Никаких требований к подготовке, честная оценка с учётом всех дефектов.
Москва и Московская область