
После ДТП пострадавший получает выплату по ОСАГО, и виновник часто считает, что тема закрыта. Но полис защищает не всегда. Если в момент аварии водитель нарушил условия договора или требования закона, страховая компания вправе вернуть выплаченные деньги — уже с него. Такое требование называют регрессом.
Разберём, когда возникает регресс по ОСАГО, какие основания прямо прописаны в законе, как проходит взыскание и что делать, если претензия уже пришла.
Основные понятия и определения
В этом блоке собраны ключевые понятия, используемые в статье.
-
Регресс по ОСАГО — право страховой компании после выплаты потерпевшему потребовать с виновника ДТП вернуть эти деньги.
-
Регрессное требование — письменное требование страховщика к причинителю вреда о возмещении выплаченной суммы.
-
Суброгация — переход к страховой права требования к третьему лицу, виновному в ущербе.
-
Виновник ДТП — водитель, чьи действия стали причиной аварии.
-
Потерпевший — участник ДТП, которому причинён вред имуществу или здоровью.
-
Страховое возмещение — сумма, которую страховая выплачивает потерпевшему.
-
Досудебная претензия — требование, которое страховая направляет виновнику до обращения в суд.
-
Срок исковой давности — период, в течение которого страховая может обратиться в суд.
-
Европротокол — упрощённое оформление ДТП без вызова сотрудников ГИБДД.
-
Диагностическая карта — документ о прохождении техосмотра автомобиля.
-
Статья 14 40-ФЗ — норма закона об ОСАГО, где перечислены основания регресса.
-
Статья 1083 ГК РФ — норма, позволяющая снизить сумму взыскания с учётом неосторожности.
Коротко о главном
Краткое содержание статьи.
-
Регресс — это возврат страховой выплаченных потерпевшему денег с виновника ДТП.
-
Право на регресс возникает только в случаях, прямо перечисленных в статье 14 40-ФЗ.
-
Перечень оснований закрытый: опьянение, отсутствие прав, сокрытие с места ДТП и другие.
-
Сумма регресса не может превышать фактическую выплату по ОСАГО.
-
Требование обычно проходит два этапа: досудебная претензия, затем иск в суд.
-
Сумму можно снизить по статье 1083 ГК РФ или оспорить в суде.
-
Аккуратно оформленный полис и соблюдение условий снижают риск регресса.
Что такое регресс по ОСАГО и как он работает
Регресс по ОСАГО — это право страховой компании, которая возместила ущерб потерпевшему, взыскать эту сумму с виновника аварии. Механизм опирается на статью 1081 ГК РФ и статью 14 закона об ОСАГО.
Работает это так. После ДТП потерпевший обращается в свою страховую, получает страховое возмещение в виде ремонта или денег. Затем страховщик изучает обстоятельства аварии. Если обнаруживается нарушение из закрытого перечня, компания предъявляет виновнику регрессное требование.
Важно понимать: полис ОСАГО не отменяет ответственность виновника. Он лишь переносит выплату потерпевшему на страховую. Если условия договора нарушены, страховая возвращает потраченные деньги с самого виновника.
Чем регресс отличается от суброгации
Эти понятия часто путают, хотя адресат требования у них разный. При регрессе страховая взыскивает деньги со своего же клиента — страхователя, нарушившего условия договора. При суброгации требование адресовано третьему лицу, виновному в ущербе.
В обоих случаях компания сначала выплачивает компенсацию пострадавшему, а уже потом возвращает расходы. Разница именно в том, к кому предъявляется требование и на каком основании.
Регресс и суброгация: сравнение
|
Признак |
Регресс |
Суброгация |
|---|---|---|
|
К кому требование |
К своему клиенту-страхователю |
К третьему лицу, виновному в ущербе |
|
Основание |
Нарушение условий договора или закона |
Переход права требования потерпевшего |
|
Норма |
Статья 14 40-ФЗ, статья 1081 ГК РФ |
Глава 59 ГК РФ |
|
Типичный случай |
ДТП в состоянии опьянения, без прав |
Ущерб от лица, не связанного договором |
Проще говоря: регресс — это спор страховой со своим клиентом, а суброгация — взыскание с внешнего виновника.
Основания для регресса по ОСАГО
Закон содержит закрытый перечень ситуаций, при которых у страховой появляется право регресса. Если случая нет в списке, требование неправомерно.
Разбираться в каждом основании стоит отдельно: у них разные условия и разные доказательства. Ниже — шесть групп случаев, на которые чаще всего ссылается страховая.
Опьянение и отказ от медосвидетельствования
Если водитель был пьян или отказался пройти медицинское освидетельствование, страховая вправе взыскать всю выплату. Это самое частое основание на практике.
Отказ от освидетельствования приравнивается к опьянению, поэтому уйти от регресса таким способом не получится.
Отсутствие права управления и водитель не вписан в полис
Регресс возможен, если за рулём был человек без водительских прав или не указанный в полисе с ограничением водителей. Автомобиль при этом может принадлежать владельцу полиса — важно, кто именно управлял.
Если оформлен полис без ограничений, водителя в него не вписывают, и это основание не применяется.
Сокрытие с места ДТП
Оставление места аварии — самостоятельное основание для регресса. Страховая расценивает это как уклонение от ответственности и взыскивает выплату полностью.
Кроме регресса, за оставление места ДТП грозит административная ответственность, вплоть до лишения прав.
Недостоверные сведения при оформлении полиса и недействующий полис
Если при оформлении ОСАГО водитель указал неверные данные, повлиявшие на цену полиса, страховая может предъявить регресс. Также основание возникает, когда автомобиль использовался вне периода действия полиса.
Здесь важно, что искажение сведений повлияло на условия договора, а не было простой опечаткой.
Нарушение условий европротокола и отказ представить авто на осмотр
При оформлении по европротоколу нельзя начинать ремонт в течение 15 дней. Если условие нарушено, страховая получает право регресса. То же правило действует, если виновник отказался предоставить автомобиль на осмотр по требованию страховщика.
Пятнадцатидневный срок нужен, чтобы страховая успела проверить обстоятельства и оценить повреждения.
Отсутствие диагностической карты и использование прицепа
Управление автомобилем без действующей диагностической карты, если она обязательна, тоже основание для регресса. Отдельно — причинение вреда с прицепом, не указанным в полисе.
Оба случая встречаются реже, но полностью исключать их из списка причин не стоит.
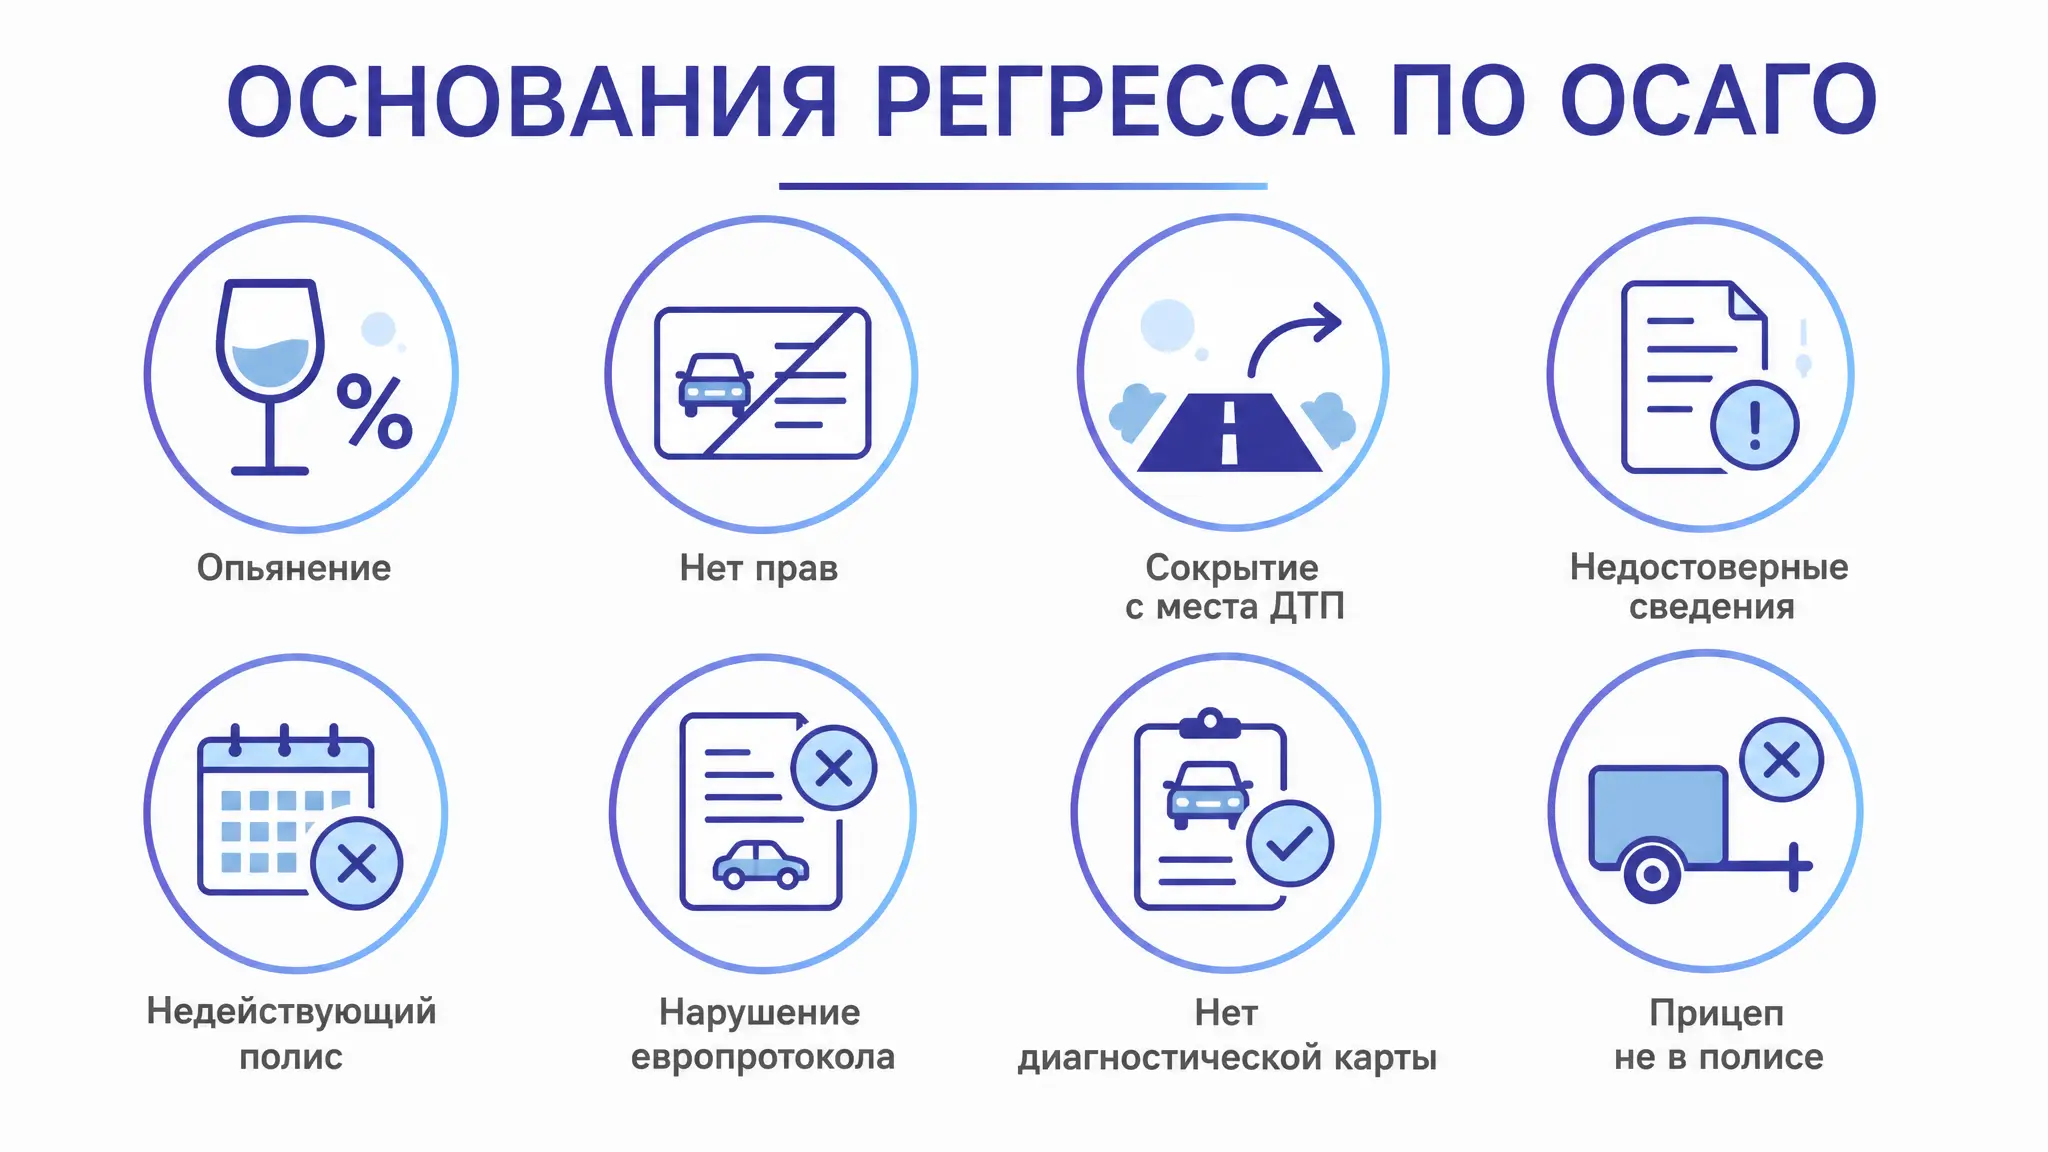
Все пункты перечислены в статье 14 40-ФЗ. Список закрыт: если вашего случая в нём нет, регресс не применяется.
Что важно учесть
Есть ситуации, когда страховая не вправе требовать деньги с виновника. Регресс не предъявляется, если вина водителя не доказана, если нарушена процедура взыскания или если страховая пропустила срок исковой давности.
Отдельное исключение — виновный пешеход. Автомобиль считается источником повышенной опасности, поэтому к пешеходу или его родственникам регресс не предъявляют.
Также требование не выставляют, если выплата была произведена ошибочно или в деле нет подтверждённых доказательств нарушения из закрытого перечня.
Как происходит взыскание: порядок и документы
Процедура взыскания регламентирована и обычно проходит в несколько этапов.
-
Выплата потерпевшему. Страховая возмещает ущерб и фиксирует сумму.
-
Сбор доказательств. Компания изучает протоколы ГИБДД, расчёт выплаты и подтверждения нарушения.
-
Досудебная претензия. Виновнику направляют требование с суммой и сроком оплаты (обычно 10–30 дней).
-
Иск в суд. Если виновник не платит добровольно, страховая подаёт иск.
-
Судебное решение. Суд проверяет основания и рассчитывает итоговую сумму.
К требованию прилагают документы: справку о ДТП, протоколы, расчёт выплаты и подтверждение оплаты потерпевшему. Именно по этим документам можно проверить обоснованность суммы.
Размер регрессного требования и лимиты выплат по ОСАГО
Сумма регресса равна фактической выплате потерпевшему. Больше страховщик требовать не вправе. Размер ограничен лимитами выплат, установленными для ОСАГО.
Лимиты выплат по ОСАГО
|
Ситуация |
Лимит выплаты по ОСАГО |
|---|---|
|
Вред только имуществу |
400 000 рублей |
|
Вред жизни и здоровью |
500 000 рублей |
Если потерпевший получил 400 000 рублей, именно эту сумму страховая и взыскивает с виновника — не больше. Требование сверх фактической выплаты незаконно.
Как оспорить и снизить сумму регресса
Регрессное требование не всегда справедливо в полном объёме. Виновник вправе проверить расчёт, запросить документы и попытаться снизить сумму.
Практический ориентир: с чего начать оспаривание
Оспаривание строится на трёх опорах: правильность расчёта, распределение вины и соблюдение процессуальных сроков. Начните с документов у страховщика, затем оцените свою позицию по каждому пункту.
Проверка расчёта и запрос документов у страховщика
Первым делом запросите у страховой список повреждений, подтверждение оплаты потерпевшему и расчёт суммы. Если сумма превышает фактическую выплату, это основание для возражений.
Иногда в расчёт включают повреждения, не связанные с этим ДТП, или завышают стоимость ремонта.
Снижение суммы по статье 1083 ГК РФ
Если в аварии есть умысел или грубая неосторожность потерпевшего, суд может снизить сумму взыскания. Вина сторон делится по степени участия.
При обоюдной вине возмещение распределяется пропорционально, и это уменьшает регресс.
Оспаривание требования в суде и срок исковой давности
Требование можно оспорить в суде: проверить наличие основания из статьи 14 40-ФЗ, корректность расчёта и соблюдение процедуры. Учитывается и срок исковой давности — как правило, три года с момента выплаты.
Если срок пропущен, суд откажет страховой в иске.
Итоги: что важно знать о регрессе по ОСАГО
Регресс по ОСАГО — это возврат страховой выплаченных потерпевшему денег с виновника ДТП. Право на него возникает только в случаях из статьи 14 40-ФЗ, и перечень этот закрытый.
Сумма не превышает фактическую выплату и упирается в лимиты 400 000 и 500 000 рублей. Требование можно проверить, снизить по статье 1083 ГК РФ или оспорить в суде.
Главное — следить за полисом, соблюдать условия договора и знать свои основания для возражений.
Если автомобиль уже имеет сложную историю — после ДТП, с ограничениями или неисправностями, — продать его бывает проще, чем разбираться с последствиями. Компания «Авто-Сокол» выкупает битые и неисправные автомобили и помогает оценить стоимость по фактическому состоянию.
Продать битый автомобиль можно после предварительной онлайн-оценки автомобиля.
FAQ
Что такое регресс по ОСАГО простыми словами?
Это право страховой компании после выплаты потерпевшему потребовать с виновника ДТП вернуть выплаченную сумму. Такое право возникает только в случаях, перечисленных в статье 14 40-ФЗ.
В каком размере страховая может взыскать деньги с виновника?
Размер регресса равен фактической выплате потерпевшему и ограничен лимитами ОСАГО: 400 000 рублей при ущербе имуществу и 500 000 рублей при вреде жизни и здоровью. Больше фактической выплаты страховая требовать не вправе.
Можно ли снизить или оспорить регресс по ОСАГО?
Да. Можно запросить документы и проверить расчёт, снизить сумму по статье 1083 ГК РФ при грубой неосторожности потерпевшего или оспорить требование в суде. Учитывается и срок исковой давности — обычно три года с момента выплаты.
Когда регресс по ОСАГО невозможен?
Регресс не предъявляется, если вина водителя не доказана, если страховая пропустила срок исковой давности или нарушила процедуру. Отдельное исключение — виновный пешеход: к нему регресс не предъявляется.
Чем регресс отличается от суброгации?
При регрессе страховая взыскивает деньги со своего клиента-страхователя, нарушившего условия договора. При суброгации требование адресовано третьему лицу, виновному в ущербе.
Что делать, если страховая прислала досудебную претензию?
Запросите у страховой документы: список повреждений, подтверждение оплаты потерпевшему и расчёт суммы. Проверьте, есть ли основание из статьи 14 40-ФЗ и не завышена ли сумма. При необходимости оспорьте требование в суде.
Не хотите тратить время на подготовку?
Скупка авто возьмёт машину как есть. Грязная, битая, со странными звуками — не важно. Оценим за день, деньги при осмотре. Никаких требований к подготовке, честная оценка с учётом всех дефектов.
Москва и Московская область