
ДТП случилось, виновник установлен, полис ОСАГО на руках — а страховая отказывает в выплате. Иногда для этого есть законные основания, иногда отказ держится только на формальной формулировке.
Если отказ законный, возмещение придётся требовать с виновника. Если незаконный — решение можно оспорить: в страховой, у финансового уполномоченного и в суде.
Ниже — почему страховые отказывают, как отличить законный отказ от формального и что делать по шагам.
Основные понятия и определения
ОСАГО — обязательное страхование гражданской ответственности владельца автомобиля. Возмещает вред, который владелец причинил другим участникам дорожного движения.
Страховой случай — событие, при котором возникает обязанность страховой выплатить возмещение. По ОСАГО это ДТП с участием застрахованного транспортного средства.
Страховое возмещение — сумма, которую страховая платит потерпевшему в счёт причинённого вреда. Может быть выплачена деньгами или организацией ремонта.
Потерпевший — участник ДТП, чьему имуществу или здоровью причинён вред. Именно он обращается за страховой выплатой.
Виновник ДТП — водитель, чьи действия стали причиной аварии. Его ответственность застрахована по ОСАГО.
Лимит возмещения — максимальная сумма выплаты: 400 000 рублей по имуществу и 500 000 рублей по вреду жизни и здоровью.
Единая методика ЦБ — утверждённый Банком России порядок расчёта стоимости восстановительного ремонта, обязательный для страховых и экспертов.
Независимая техническая экспертиза — оценка повреждений и стоимости ремонта экспертом-техником, которую потерпевший может заказать сам при споре о сумме.
Досудебная претензия — официальное письменное требование к страховой с указанием нарушений и суммы. Обязательный этап перед обращением к финансовому уполномоченному.
Финансовый уполномоченный — государственный орган, который бесплатно рассматривает споры по ОСАГО до суда.
ПВУ — прямое возмещение убытков: обращение за выплатой в свою страховую вместо страховой виновника.
Регрессное требование — право страховой взыскать с виновника сумму, которую она заплатила потерпевшему, если виновник нарушил условия страхования.
Суть за минуту
Отказ в выплате по ОСАГО не всегда окончателен. Письменное решение можно оспорить, если у страховой нет реального законного основания. Работает это по этапам: письменный отказ, сбор документов, независимая экспертиза, досудебная претензия, финансовый уполномоченный, суд. Законный отказ обычно связан с полисом и страховым случаем, а незаконный держится на формальных формулировках.
Что такое отказ в выплате по ОСАГО и почему он не всегда законен
Отказ в выплате по ОСАГО — это письменное решение страховой не возмещать ущерб по конкретному страховому случаю. Устное «мы вам ничего не должны» силы не имеет и не закрывает дорогу к обжалованию.
ОСАГО страхует не автомобиль, а гражданскую ответственность владельца: потерпевший получает возмещение вреда, причинённого виновником. Законный отказ опирается на конкретные обстоятельства — нет действующего полиса, водитель не вписан в договор, случай не является страховым. Незаконный маскируется под юридическую формулировку без реального основания.
Почему страховая отказывает в выплате по ОСАГО
Причины делятся на две группы: реальные основания, при которых страховой случай не наступает или потерпевший нарушил обязанности, и формальные формулировки, которыми страховая затягивает или уменьшает выплату. В первом случае спорить почти бессмысленно, во втором отказ обычно снимается после грамотной претензии.
Законные основания отказа
Законный отказ опирается на то, что страховой случай не наступил либо полис не защищает ответственность конкретного водителя: виновник не вписан в договор, полис просрочен или оформлен на другую машину.
Сюда же относятся поддельный полис, инсценировка страхового случая, форс-мажор и умысел потерпевшего — по ним выплаты не будет.
Истёк срок обращения и непредоставление ТС к осмотру
Потерпевший обязан в течение 5 рабочих дней с даты подачи заявления предоставить повреждённый автомобиль для осмотра. Если машину отремонтировали или утилизировали до осмотра, установить размер ущерба невозможно — страховая вправе отказать.
При уважительной причине (болезнь, длительная командировка) срок осмотра можно согласовать со страховщиком письменно заранее.
Превышен лимит возмещения
По имущественному вреду максимальная выплата — 400 000 рублей на каждого потерпевшего, по вреду жизни и здоровью — 500 000 рублей. Если ремонт дороже, страховая платит только в пределах лимита.
Разницу можно требовать с виновника ДТП в отдельном порядке: «отказ» здесь означает лишь то, что обязательство страховой исчерпано.
Формальные и незаконные основания отказа
Частая уловка — ссылка на опьянение виновника или неустановленную вину второго водителя. По п. 1 ст. 14 ФЗ об ОСАГО эти обстоятельства не лишают потерпевшего права на выплату — страховая может лишь предъявить виновнику регрессное требование.
Незаконно отказывать и при нехватке одной справки, если остальные документы подтверждают страховой случай: основание отказа должно быть прямо предусмотрено законом.
Законные и незаконные основания отказа по ОСАГО
|
Основание отказа |
Когда отказ законен |
Что делать |
|---|---|---|
|
Водитель не вписан в полис |
Виновник не указан в договоре ОСАГО |
Требовать возмещение с виновника |
|
Просрочен или поддельный полис |
На момент ДТП полис не действовал |
Обращение в РСА, взыскание с виновника |
|
Автомобиль не предоставлен к осмотру |
Машина отремонтирована до осмотра без причины |
Согласовать осмотр, доказать уважительность |
|
Превышен лимит возмещения |
Ущерб выше 400 000 / 500 000 рублей |
Страховая платит лимит, разницу — с виновника |
|
Опьянение виновника |
Не лишает потерпевшего выплаты |
Оспорить отказ, ссылаться на ст. 14 |
|
Вина второго водителя не установлена |
Не является основанием для отказа |
Направить претензию и обжаловать |
Как видно из таблицы, часть отказов опирается на реальные обстоятельства, а часть — на формулировки, которые легко оспорить. Сверяйте причину из письма с этой таблицей, прежде чем решать, спорить или нет.
Страховая отказала в выплате: что делать пошагово
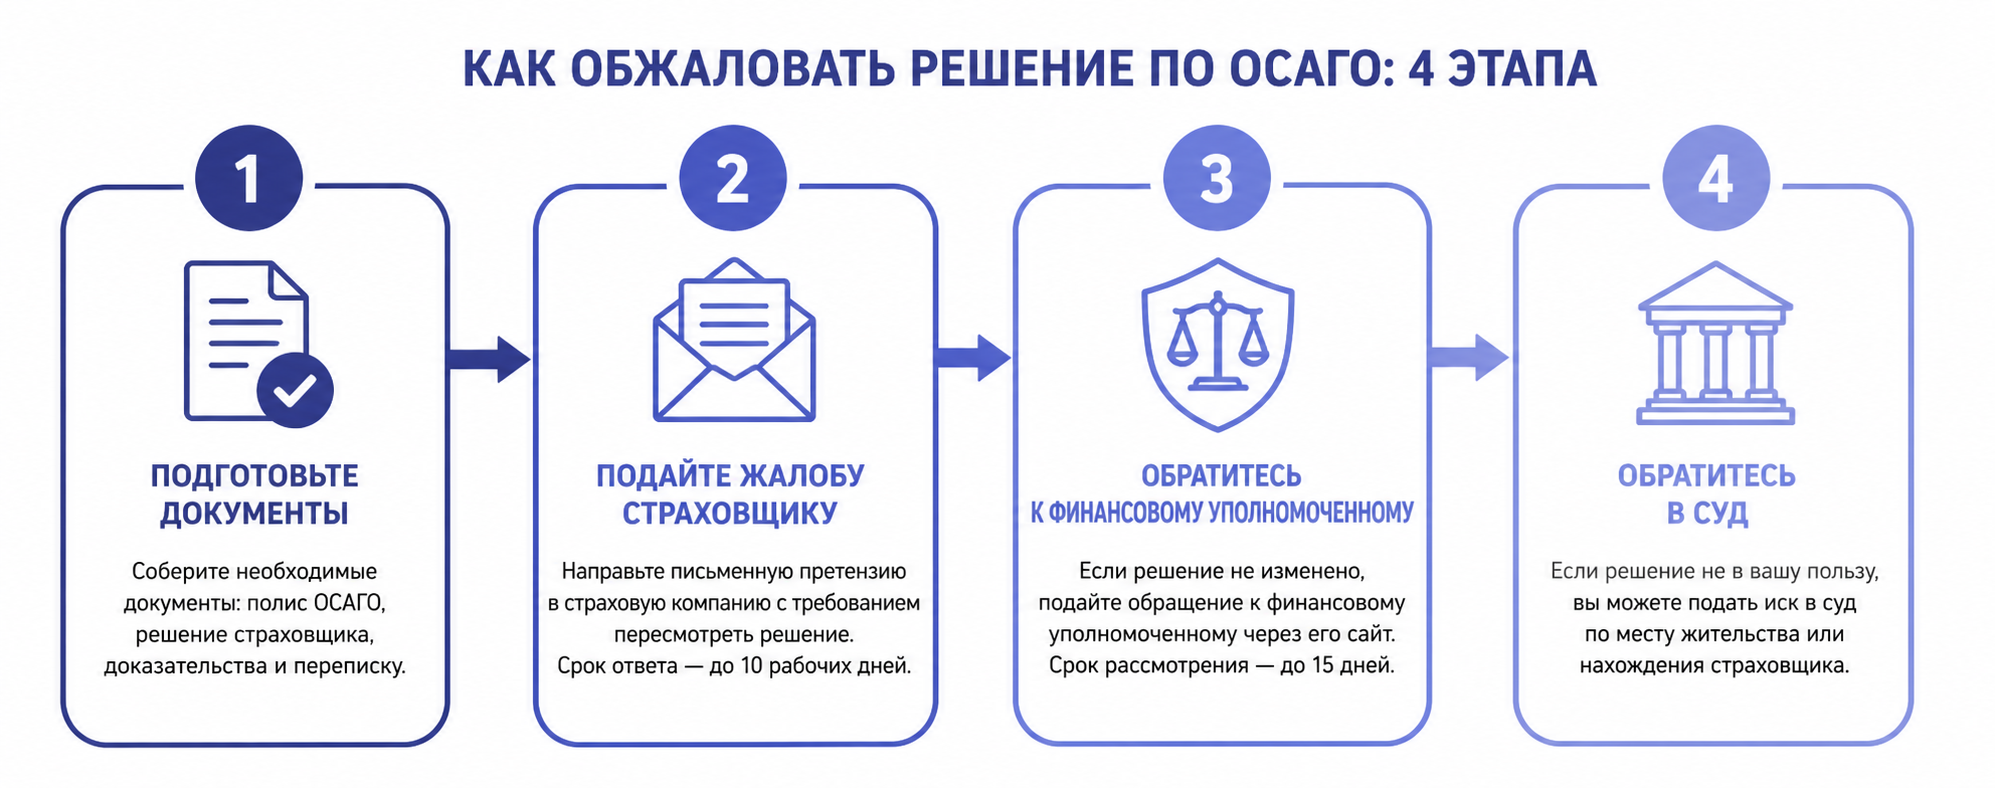
Если вы считаете отказ незаконным, действуйте по порядку и фиксируйте каждый этап письменно: письмо со входящим номером станет доказательством в суде.
Ниже — четыре шага. Без досудебной претензии финансовый уполномоченный обращение по существу не рассмотрит.
Шаг 1. Получить письменный мотивированный отказ
Письменное решение обязательно: в нём должны быть номер полиса, дата и место ДТП, причина отказа, документы-основания и порядок обжалования.
Если отказ не выдают на руки, направьте письменный запрос заказным письмом с уведомлением или через личный кабинет страховой — так останется подтверждение, что страховщик его получил и обязан ответить.
Шаг 2. Собрать документы по страховому случаю
Соберите комплект: извещение о ДТП, справка или протокол с места аварии, постановление по административному делу, полис ОСАГО, документы на автомобиль, заявление со штампом о приёме.
Приложите переписку со страховой и письмо с отказом — чем полнее комплект, тем сложнее найти формальный повод для задержки.
Шаг 3. Независимая экспертиза ущерба
Если спор идёт о сумме, закажите независимую техническую экспертизу: эксперт-техник считает по единой методике Банка России — материалы, запчасти, работы и износ. Особенно важна она при скрытых повреждениях и спорной замене деталей.
Заранее уведомьте страховую о дате и месте осмотра — тогда её представитель сможет присутствовать, а результат сложнее оспорить.
Шаг 4. Досудебная претензия
Претензия — официальное требование к страховой: укажите нарушение, сумму по экспертизе и требование выплатить возмещение. Срок рассмотрения — 10 календарных дней без учёта нерабочих праздничных.
Отправляйте её с подтверждением доставки: ответ или его отсутствие станут основанием для обращения к финансовому уполномоченному.
Финансовый уполномоченный и суд
Когда претензия не дала результата, спор переходит на следующий уровень: сначала финансовый уполномоченный, и только потом суд. Без обращения к уполномоченному суд заявление не примет.
Обращение — обязательный досудебный этап по ОСАГО, его нельзя пропустить или заменить сразу иском. Заявление рассматривают заочно, как правило, в течение 15 рабочих дней.
Досудебный порядок и обращение к финуполномоченному
Лимит 500 000 рублей к таким спорам не применяется — уполномоченный рассматривает и требования сверх этой суммы.
Услуга бесплатная, госпошлину платить не нужно. Решение обязательно для страховой.
Судебное оспаривание, взыскание выплаты и неустойки
Если финуполномоченный отказал или страховая не исполнила его решение, спор переходит в суд. Через суд можно взыскать не только саму выплату, но и неустойку за просрочку, штраф и компенсацию морального вреда.
Неустойка считается от суммы ущерба: при просрочке выплаты потерпевший вправе требовать дополнительные проценты.
Прямое возмещение убытков (ПВУ): когда работает
ПВУ упрощает получение выплаты: потерпевший обращается в свою страховую, а та сама взыскивает деньги со страховой виновника — ст. 14.1 ФЗ об ОСАГО, действует с 2014 года.
Но применяется он не всегда. Есть условия, при которых прямое возмещение недоступно, и тогда заявление придётся подавать в страховую виновника.
Условия применения ПВУ
ПВУ работает, если вред причинён только транспортным средствам, в ДТП участвовали два и более автомобиля, у всех участников есть действующие полисы ОСАГО, а авария произошла на территории России.
Если хотя бы одно условие не выполняется, ПВУ не применяется — за возмещением придётся идти к страховщику виновника.
Обращение в РСА, если у виновника нет полиса
Если у виновника полиса нет вообще или он недействителен, страховая не платит. За компенсацией можно обратиться в Российский союз автостраховщиков.
Однако компенсационная выплата из РСА доступна не во всех случаях, поэтому параллельно стоит готовить взыскание ущерба с самого виновника через суд.
Как избежать отказа: профилактика и сбор доказательств
Лучший способ не спорить с отказом — не довести до него: каждая справка, фотофиксация и вовремя поданное заявление работают на результат.
-
Фиксируйте ДТП сразу. Фото и видео с места аварии, положение автомобилей, госномера и следы торможения.
-
Проверяйте полис виновника. Убедитесь, что ОСАГО действует, а данные вписаны верно.
-
Не разбирайте машину до осмотра. Ремонт и утилизация до осмотра страховщика — частая причина отказа.
-
Подавайте заявление письменно. Оставляйте себе копию со штампом о приёме.
-
Сохраняйте всю переписку. СМС, письма и уведомления из личного кабинета подтверждают сроки обращения.
-
Не тяните со сроками. При споре о сумме экспертизу заказывайте до ремонта автомобиля.
Итоги: что важно помнить про отказ в выплате по ОСАГО
Отказ в выплате — это не всегда конец истории. Ключ к развязке — письменное решение с конкретной причиной. Сверьте эту причину с законом: часть отказов законна и спорить не о чем, часть держится на формальных формулировках и снимается после грамотной претензии.
Если страховая не платит незаконно, действуйте по этапам: письменный отказ, документы, независимая экспертиза, досудебная претензия, финансовый уполномоченный, суд. На каждом шаге нужны подтверждения — копии, уведомления, квитанции. Спокойный и последовательный порядок даёт больше, чем эмоциональные звонки.
Иногда после серьёзного ДТП автомобиль восстанавливать невыгодно, а спор со страховой затягивается на месяцы. В такой ситуации можно продать битый автомобиль после ДТП и получить деньги без ожидания выплаты и самостоятельного ремонта. Если же машина цела и вы просто решили расстаться с ней, компания «Авто-Сокол» поможет с выкупом авто — без размещения объявлений и показов.
FAQ: частые вопросы об отказе в выплате по ОСАГО
Что такое отказ в выплате по ОСАГО и когда он законен?
Это письменное решение страховой не возмещать ущерб по страховому случаю. Отказ законен, если полис не действовал, водитель не вписан в договор, случай не является страховым или ущерб превышает лимит возмещения. Устное сообщение сотрудника законной силы не имеет.
Что делать первым делом, если страховая отказала?
Получите письменный мотивированный отказ с указанием причины и основания. Проверьте причину на соответствие закону и соберите документы по страховому случаю. Если отказ незаконный, дальше идут независимая экспертиза и досудебная претензия.
Обязательно ли делать независимую экспертизу?
Обязательной она не является, но при споре о сумме выплаты экспертиза нужна. Эксперт-техник рассчитывает стоимость ремонта по единой методике ЦБ, и это заключение становится опорой для претензии и суда. Страховую стоит уведомить о дате осмотра заранее.
Чем занимается финансовый уполномоченный?
Это государственный орган, который бесплатно и заочно рассматривает споры по ОСАГО до суда. Обращение рассматривают, как правило, в течение 15 рабочих дней, а лимит 500 000 рублей к таким спорам не применяется. Без обращения к нему суд заявление не примет.
Можно ли получить выплату, если у виновника нет полиса?
Страховая виновника в этом случае не платит. За компенсацией можно обратиться в РСА, но она доступна не во всех случаях. Параллельно готовят взыскание ущерба с самого виновника через суд.
Сколько времени даётся на обращение к страховщику?
Потерпевший обязан подать заявление и предоставить автомобиль к осмотру в течение 5 рабочих дней с даты подачи заявления. При уважительной причине срок осмотра согласовывают со страховщиком письменно. Ремонт автомобиля до осмотра — частая причина отказа.
Спор со страховой затянулся, а машина после ДТП так и стоит?
Скупка авто возьмёт её как есть. Битая, разобранная, не на ходу — не важно. Оценим за день, деньги при осмотре. Не нужно ждать выплату и вкладываться в ремонт.
Москва и Московская область