
КАСКО с франшизой устроено просто: часть ущерба при страховом случае владелец берёт на себя, и за счёт этого полис стоит дешевле. Чем больше сумма, которую водитель готов оплатить сам, тем меньше страховая премия. Разбираем простыми словами, что это такое, как работает механика, кому такая схема выгодна, а кому — нет.
Дальше — без сложных терминов. Сначала общие понятия, затем формула расчёта на конкретном примере, виды франшизы, сравнение с обычным КАСКО, ориентиры по экономии и разбор ситуации с кредитным автомобилем.
Основные понятия и определения
Франшиза — невозмещаемая часть убытка, которую при страховом случае владелец покрывает сам.
Полис КАСКО — добровольное страхование автомобиля от ущерба, угона и других рисков, указанных в договоре.
Страховой случай — событие, при котором по договору возникает право на страховую выплату.
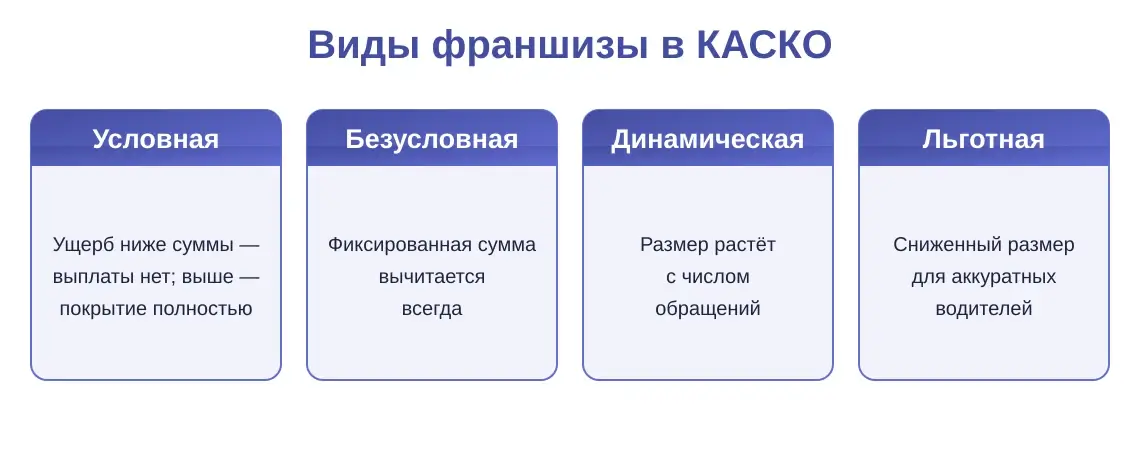
Условная франшиза — если ущерб меньше её размера, выплаты нет; если больше — ущерб покрывается полностью.
Безусловная франшиза — фиксированная сумма, которая всегда вычитается из страховой выплаты.
Динамическая франшиза — размер зависит от числа обращений за период: чем чаще обращения, тем больше сумма.
Льготная франшиза — сниженный размер для аккуратных водителей или по условиям программы страховщика.
Регрессная (высокая) франшиза — крупная сумма, которую страховая может взыскать с виновника происшествия.
Страховая премия — стоимость полиса КАСКО, которую платит владелец.
Страховая выплата — сумма, которую страховая компенсирует после страхового случая.
Расчёт выплаты по КАСКО — размер ущерба минус франшиза; разницу и получает владелец.
Суть за минуту
Франшиза в КАСКО — это сумма, которую владелец оплачивает сам при страховом случае. Из-за этого полис стоит дешевле: чем больше франшиза, тем ниже страховая премия. Выплата рассчитывается как ущерб минус франшиза. Схема подходит аккуратным водителям, которые готовы покрывать мелкий ремонт самостоятельно и страховать только крупные риски. Новичкам и владельцам дорогих авто она чаще невыгодна — разбираем ниже.
Что такое франшиза в КАСКО простыми словами
Франшиза — это часть убытка, которую страховая не возмещает, а покрывает сам автовладелец. До определённой суммы ремонт оплачивает водитель, всё сверх неё — компания. Это стандартное условие договора, закреплённое в законе, а не отдельная «услуга».
Проще говоря, франшиза — это осознанный обмен: вы берёте на себя часть мелких расходов, а взамен платите страховой меньше. Страховка при этом остаётся защитой от крупного ущерба и угона.
Как работает франшиза при страховом случае
После происшествия страховая оценивает ущерб, из суммы вычитается франшиза, а остаток направляется на ремонт или выплачивается владельцу. Размер франшизы прописывают в договоре заранее — обычно это конкретная сумма, иногда процент от стоимости автомобиля или от размера ущерба.
Важно понимать: франшиза — это не скидка и не возврат. Она лишь перераспределяет расходы на ремонт между владельцем и страховой.
Формула расчёта выплаты
Страховая выплата = размер ущерба - франшиза. Для безусловной франшизы формула применяется к любому страховому случаю. Для условной правило другое: если ущерб меньше франшизы — выплаты нет, если больше — ущерб покрывается полностью, без вычета.
Перед подписанием договора стоит точно определить тип франшизы: один и тот же размер в условном и безусловном варианте даёт разный результат.
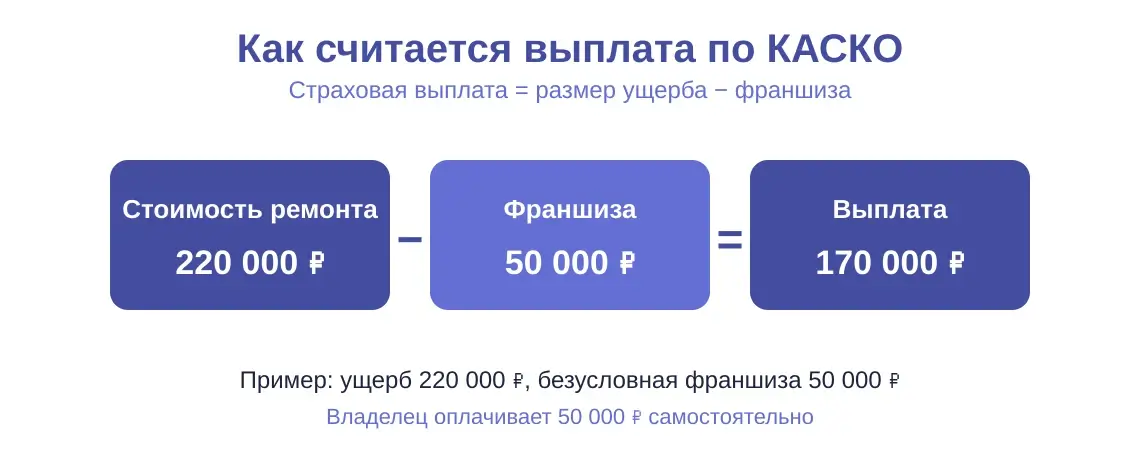
Пример: ущерб 220 000 ₽ и франшиза 50 000 ₽
Ремонт после ДТП — 220 000 ₽, безусловная франшиза — 50 000 ₽. Из суммы ущерба вычитается франшиза, страховая компенсирует 170 000 ₽, остальные 50 000 ₽ владелец оплачивает сам.
При условной франшизе 50 000 ₽ ущерб покрылся бы полностью: 220 000 ₽ превышает её размер. Поэтому тип франшизы важнее её формального размера.
Виды франшизы в КАСКО
Основные варианты различаются тем, как распределяется ущерб между владельцем и страховой. Сравнивать их стоит не по названию, а по тому, какую часть ремонта в итоге оплачивает владелец.
Условная франшиза
При условной франшизе сумма не вычитается, если ущерб превысил её размер: мелкий ремонт владелец оплачивает сам, крупный покрывает страховая целиком.
Минус — полис обычно дороже, чем при безусловной франшизе того же размера.
Безусловная франшиза
Безусловная франшиза вычитается из выплаты всегда, независимо от размера ущерба. Это самый распространённый и, как правило, самый дешёвый вариант полиса.
Главный минус — при частых мелких повреждениях за каждый случай платить придётся самому.
Динамическая и временная франшиза
Динамическая франшиза растёт с числом обращений: первое может быть без вычета, каждое следующее увеличивает сумму, которую платит владелец.
Временная действует только в определённые периоды, например в первые месяцы договора. Оба варианта встречаются реже стандартных и всегда прописываются в договоре.
Льготная и высокая (регрессная) франшиза
Льготная франшиза — сниженный размер для аккуратных водителей и участников программ страховщика.
Высокая, или регрессная, — крупная сумма, которую страховая может взыскать с виновника происшествия. Её выбирают, чтобы снизить премию и покрывать только серьёзные риски: угон или тотальный ущерб.
КАСКО с франшизой и без: в чём разница
Главное отличие — кто оплачивает мелкий и средний ремонт: обычное КАСКО покрывает ущерб полностью, но стоит дороже, а полис с франшизой дешевле, однако часть расходов ложится на владельца.
При выборе сравнивайте цену полиса и частоту обращений к страховой: при аккуратном вождении экономия на премии ощутимее расходов на мелкий ремонт.
КАСКО с франшизой и обычное КАСКО: сравнение
|
Критерий |
КАСКО с франшизой |
Обычное КАСКО |
|---|---|---|
|
Стоимость полиса |
Ниже: премия уменьшается на 10–40% и более |
Выше: полная защита без самостоятельных доплат |
|
Кто оплачивает мелкий ремонт |
Владелец, в пределах франшизы |
Страховая компания |
|
Расчёт выплаты |
Размер ущерба минус франшиза |
Полная сумма ущерба |
|
Кому подходит |
Аккуратным водителям с резервом на ремонт |
Тем, кто хочет полное покрытие без доплат |
|
Основной плюс |
Экономия на страховой премии |
Нет расходов сверх полиса |
|
Основной минус |
Часть ремонта за свой счёт |
Более высокая цена полиса |
Стоимость полиса
Полис с франшизой всегда дешевле классического КАСКО: чем крупнее франшиза, тем ниже страховая премия — экономия может достигать десятков тысяч рублей за год.
Но экономия на полисе не означает экономию в целом: если за год произойдёт несколько случаев, расходы на самостоятельный ремонт могут перекрыть выгоду.
Размер покрытия и риски владельца
Объём защиты по рискам обычно одинаков: и с франшизой, и без неё полис покрывает ущерб и угон, различается лишь вычет из выплаты. Риск владельца в том, что мелкий ремонт целиком ложится на него.
Поэтому КАСКО с франшизой — не «урезанный», а перераспределённый полис: страховщик берёт на себя крупные риски, владелец — мелкие.
Сколько можно сэкономить и какую франшизу выбирают
Экономия напрямую зависит от размера франшизы: 10–15 тыс. ₽ снижают стоимость полиса примерно на 10–20%, а 50 тыс. ₽ и выше — на 40% и более.
Размер экономии считают в связке с вероятными расходами: выгоднее та франшиза, при которой сумма премии и возможного ремонта за год минимальна, поэтому универсальной цифры не существует.
Зависимость экономии от размера франшизы
Чем больше сумма, которую владелец готов взять на себя, тем меньше платит страховая: для автомобиля стоимостью около 1,5 млн ₽ франшиза 30 тыс. ₽ нередко даёт экономию порядка 30–35%.
Но у зависимости есть предел: слишком высокая франшиза превращает полис в защиту только от тотального ущерба и угона.
Популярные суммы: 15–30 тыс. ₽
Чаще всего водители выбирают франшизу в диапазоне 15–30 тыс. ₽: она покрывает большинство мелких и средних повреждений, а полис остаётся ощутимо дешевле классического КАСКО.
Ориентир простой: сопоставьте вероятный ремонт после типичного ДТП с размером франшизы.
Когда выгодно брать больше средней
Франшиза выше средней имеет смысл при уверенном вождении и наличии резерва на мелкий ремонт: экономия на полисе максимальна, а обращений к страховой почти не будет.
Новичкам и тем, кто ездит много в плотном потоке, крупная франшиза повышает личные расходы — здесь практичнее полис с меньшим вычетом.
Практический ориентир: как выбрать размер франшизы
Начните с реального бюджета: сумма франшизы не должна превышать резерв, которым вы готовы закрыть ремонт без напряжения. Затем сопоставьте её со средней стоимостью ремонта после типичного для вашего региона ДТП. Если вероятный ремонт заметно выше франшизы, полис продолжает работать как полноценная защита.
Дальше оцените профиль риска. Для аккуратного водителя с большим стажем разумна франшиза выше средней, для новичка — минимальная или полис без неё. И не забудьте про условия банка для кредитного автомобиля и про состояние машины: если ремонт нецелесообразен, решайте вопрос через продажу по фактическому состоянию.
Кому подходит КАСКО с франшизой, а кому нет
Франшиза — инструмент под конкретный профиль водителя: одним она экономит деньги без потери защиты, другим создаёт лишние расходы.
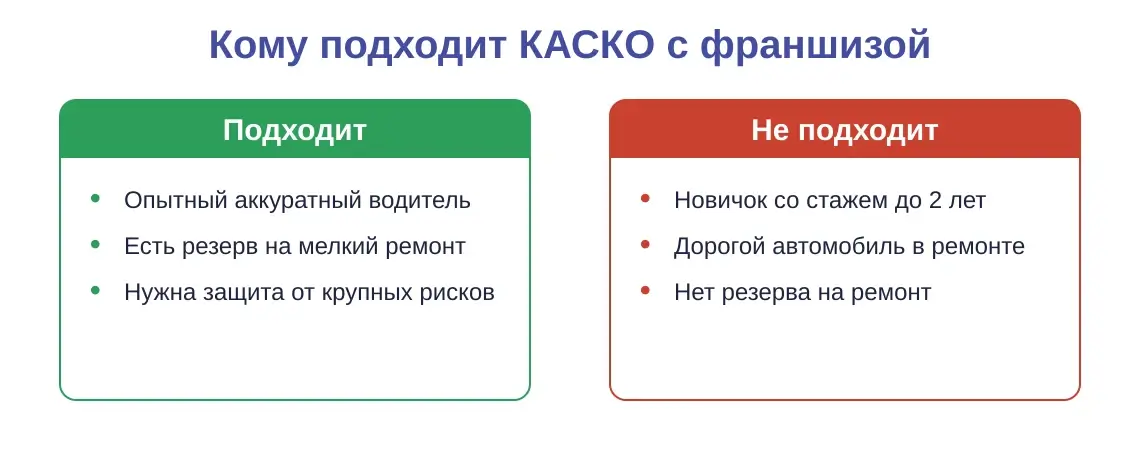
Ориентироваться стоит на три параметра: стаж и аккуратность вождения, стоимость автомобиля и наличие резерва на ремонт. Если водитель уверен в себе, машина недорогая в ремонте, а деньги на мелкие работы есть — франшиза почти всегда окупается.
Кому выгодно
Опытным и аккуратным водителям с большим стажем и без частых ДТП: франшиза даёт дешёвый полис и защиту от действительно крупных рисков. Выгода также у тех, кто умеет подбирать запчасти или имеет скидки в сервисах.
Подходит она и владельцам, готовым не обращаться к страховой по каждому мелкому поводу и покрывать такой ремонт самостоятельно.
Кому не подходит
Новичкам со стажем менее двух лет: риск мелких аварий высок, и самостоятельный ремонт быстро съедает экономию. Также она плохо подходит владельцам дорогих автомобилей, где даже небольшое повреждение стоит дорого.
Ещё один случай — водители с частыми ДТП и те, у кого нет финансовой подушки: при крупной франшизе и регулярных обращениях выгода обнуляется. Если автомобиль после ДТП и ремонт нецелесообразен, стоит рассмотреть выкуп битых автомобилей и оценить сделку по фактическому состоянию машины.
КАСКО с франшизой на кредитный автомобиль
По автомобилю в кредите или залоге условия страхования определяет банк. Часто договор требует полного покрытия без франшизы — тогда оформить полис с вычетом не получится.
Если банк всё же допускает франшизу, её размер обычно ограничен, а выгодоприобретателем выступает банк. Перед оформлением уточните требования кредитора. При продаже кредитного автомобиля сначала нужно закрыть вопросы с банком — здесь помогает выкуп кредитных автомобилей.
При финансовых сложностях или невыгодном ремонте иногда разумнее продать машину, чем платить за полис и ремонт одновременно — решение принимают по фактическому состоянию автомобиля и остатку долга.
Частые ошибки
-
Выбор франшизы без расчёта. Сумму берут «наугад» и получают невыгодный баланс. Считайте её под свой стиль вождения и стоимость ремонта.
-
Путаница условной и безусловной. Владелец ждёт полного покрытия, а получает вычет. Тип франшизы уточняйте до подписания.
-
Крупная франшиза для дорогого авто. Экономия на полисе не перекрывает стоимость серьёзного ремонта.
-
Игнорирование требований банка. Для кредитной машины полное покрытие может быть обязательным — проверьте условия заранее.
-
Обращение по каждому мелкому случаю. При безусловной франшизе вы платите сами каждый раз — считайте, что дешевле.
-
Неверная оценка ремонта. Ожидания расходятся с реальными счетами сервисов — уточняйте цены заранее.
Итоги: что важно знать о КАСКО с франшизой
Франшиза в КАСКО снижает цену полиса за счёт того, что часть убытка владелец берёт на себя. Поняв механику «ущерб минус франшиза» и разницу между условной и безусловной франшизой, легко оценить выгоду для своей ситуации.
Такая схема подходит аккуратным водителям, готовым страховать крупные риски и покрывать мелкий ремонт самостоятельно. Новичкам, владельцам дорогих авто и тем, у кого нет резерва, она чаще невыгодна.
Учитывайте также состояние автомобиля и требования банка: иногда после серьёзного ДТП или при невыгодном ремонте разумнее продать машину по фактическому состоянию.
Что важно учесть
Франшиза экономит на полисе, но повышает личные расходы при страховом случае. Чем выше сумма, тем дешевле защита от крупных рисков — и тем больше вы платите сами при мелком ремонте. Размер нужно сверять со своим бюджетом, стажем и стоимостью автомобиля.
Для кредитной машины условия задаёт банк, и полное покрытие может быть обязательным. Если после серьёзного ДТП ремонт нецелесообразен, продажа автомобиля по фактическому состоянию иногда выгоднее, чем оплата полиса и ремонта одновременно. Итоговые условия всегда определяются после проверки информации об автомобиле и осмотра.
Частые вопросы о КАСКО с франшизой
Что такое КАСКО с франшизой простыми словами?
Это полис, в котором часть ущерба при страховом случае оплачивает владелец. Остальное сверх этой суммы компенсирует страховая. За счёт этого полис стоит дешевле обычного КАСКО.
Чем условная франшиза отличается от безусловной?
При условной франшизе сумма не вычитается, если ущерб превысил её размер, и ущерб покрывается полностью. При безусловной фиксированная сумма всегда вычитается из выплаты. Это ключевое отличие при расчёте возмещения.
Как рассчитывается выплата по полису с франшизой?
Страховая выплата равна размеру ущерба минус франшиза. Например, при ущербе 220 000 ₽ и франшизе 50 000 ₽ владелец получает 170 000 ₽. Остаток он оплачивает сам.
Кому выгодно КАСКО с франшизой?
Чаще всего оно выгодно опытным и аккуратным водителям, готовым покрывать мелкий ремонт самостоятельно. Также оно подходит тем, кто хочет страховать только крупные риски. Новичкам и владельцам дорогих авто оно обычно невыгодно.
Можно ли оформить КАСКО с франшизой на кредитный автомобиль?
Условия определяет банк. Часто кредитор требует полного покрытия без франшизы, и тогда оформить такой полис не получится. Если банк допускает франшизу, её размер обычно ограничен.
На какой размер франшизы ориентироваться?
Чаще всего выбирают 15–30 тыс. ₽. Небольшая франшиза снижает цену полиса на 10–20%, крупная может дать экономию более 40%. Размер стоит подбирать под свой бюджет на ремонт и стиль вождения.
Ремонт не окупится?
Когда франшиза и самостоятельный ремонт обходятся дороже смысла, разумнее продать машину по фактическому состоянию. Скупка авто возьмёт автомобиль как есть — битый, после ДТП, с любыми дефектами. Оценим за день, деньги при осмотре. Никаких вложений в подготовку и честная оценка с учётом всех повреждений.
Москва и Московская область