
Продать машину в рассрочку — значит отдать автомобиль покупателю до полной оплаты. Риск: деньги приходят частями, а машина уже у нового владельца.
Как оформить договор купли-продажи с рассрочкой между физлицами, как защититься от неплатёжей и когда от рассрочки лучше отказаться — разбираем ниже.
Основные понятия и определения
Рассрочка между физическими лицами — способ купить авто частями по графику платежей, когда отсрочку даёт сам продавец, а не банк.
Договор купли-продажи с рассрочкой платежа — письменный договор, где прописаны цена, размеры и сроки платежей и первый взнос.
График платежей — перечень дат и сумм, по которым покупатель вносит деньги; обычно оформляют приложением к договору.
Первый взнос — часть стоимости, которую покупатель платит в момент подписания договора.
Право собственности — юридическое право владеть и распоряжаться автомобилем; по договору оно может переходить до полной оплаты или после неё.
Обременение автомобиля — ограничение распоряжаться машиной: залог, запрет перепродажи или иные условия договора.
Нотариальное заверение договора — удостоверение сделки нотариусом; снижает риск споров о подписи и условиях.
Запрет перепродажи — условие, по которому покупатель не может продать или переоформить авто до полной оплаты.
Договор залога автомобиля — документ, по которому машина остаётся обеспечением долга покупателя перед продавцом.
Расписка от покупателя — простая письменная фиксация суммы долга; самый слабый по защите вариант оформления.
Просрочка платежа — нарушение графика: покупатель не внёс очередную сумму в срок.
Неустойка по договору — денежная сумма, которую покупатель платит за нарушение срока по условиям договора.
Суть за минуту
Рассрочка между физлицами — это отсрочка платежа от самого продавца, без банка.
Основной документ — договор купли-продажи с рассрочкой платежа и графиком платежей.
Три способа оформления: договор с рассрочкой, договор займа плюс залог авто, расписка.
Главные риски продавца: просрочка платежа, утрата авто и обременение.
Защищают запрет перепродажи, нотариальное заверение и продуманный порядок расчётов.
Если есть возможность, сделку без рассрочки выбирают чаще — деньги приходят сразу.
Продажа авто в рассрочку: что это и когда это оправдано
Продажа автомобиля в рассрочку — сделка, при которой покупатель оплачивает стоимость машины частями по графику, а продавец даёт отсрочку оставшейся суммы. Право собственности и обременение зависят от условий договора. При этом продавец ждёт деньги, пока авто уже у нового владельца. Рассрочка оправдана, когда машина долго не продаётся и нет покупателя с полной суммой; если такой покупатель есть, лучше выбрать его.
Плюсы и риски рассрочки для продавца
Почему продавцы соглашаются на рассрочку
На вторичном рынке машин много, поэтому рассрочка помогает найти больше покупателей: авто покупают те, у кого часть суммы есть сейчас, а остальное появится позже. Для продавца это способ не держать машину в продаже месяцами и не снижать цену из-за срочности; часть суммы можно получить сразу в виде первого взноса.
Главные риски: неплатёж, утрата авто, обременение
Просрочка платежа — покупатель может перестать платить, тогда продавец вынужден напоминать, договариваться или идти в суд. Утрата авто — если машина уже передана, а деньги не получены полностью, есть риск ДТП, угона или повреждения. Обременение — без правильно оформленных условий покупатель может перепродать авто или переоформить его до полной оплаты.
Когда рассрочка — плохая идея
От рассрочки стоит отказаться, если продавец не готов контролировать платежи или соглашается на неё без письменного договора и первого взноса. Отдельный случай — покупатель без документов, без подтверждённого дохода или с предложением оформить всё «на словах»: тогда безопаснее рассмотреть срочный выкуп.
Три способа оформить продажу машины в рассрочку между физлицами
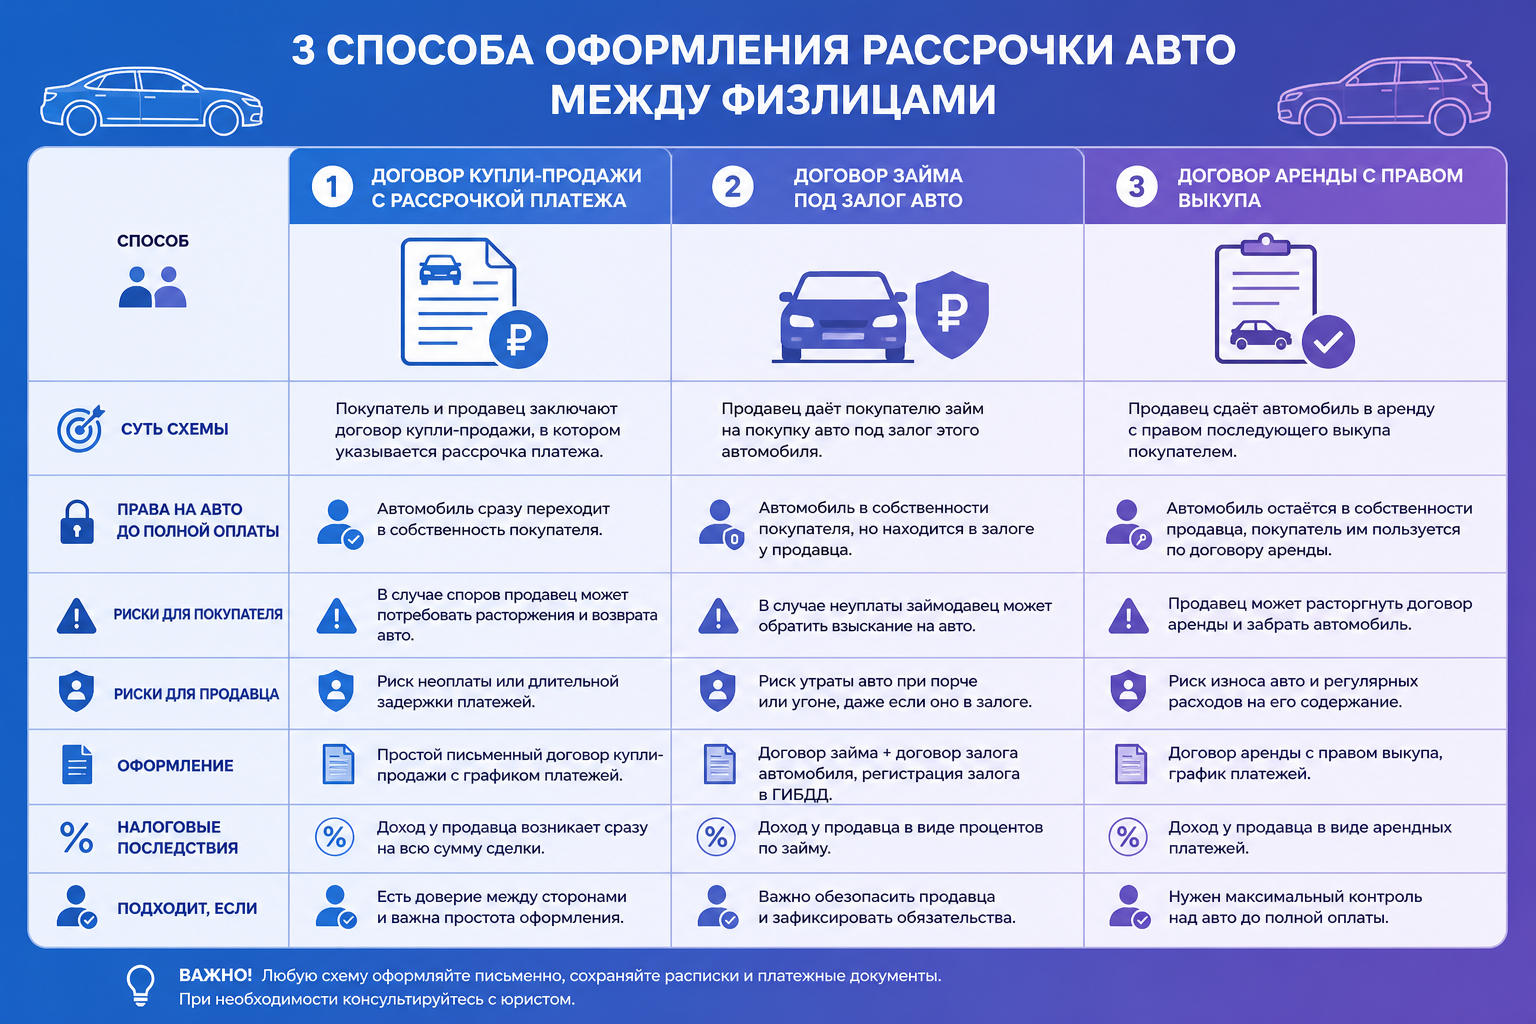
Закон не запрещает продавать авто в рассрочку между физическими лицами. Есть три схемы: договор с рассрочкой платежа, договор займа и залога автомобиля, расписка. Чем больше документов фиксируют предмет, цену и обеспечение, тем спокойнее продавцу.
Договор купли-продажи с рассрочкой платежа
Это прямая и законная сделка: в договоре прописывают предмет, цену, первый взнос и график платежей. Это основной документ для рассрочки; право собственности может переходить к покупателю сразу или после полной оплаты.
Договор займа и договор залога автомобиля
Второй способ оформляют договором займа на авто, договором залога автомобиля и распиской о передаче денег. Залог прямо закрепляет авто как обеспечение долга и даёт право обратить взыскание при просрочке.
Договор аренды авто с правом выкупа
Отдельный вариант — договор аренды автомобиля с правом выкупа (ст. 624 ГК РФ): машина переходит к покупателю в пользование за арендную плату, а право собственности — только после выкупа. В договоре прописывают размер арендных платежей, выкупную цену, срок и порядок перехода права собственности. Схема законна и между физлицами, но из-за более сложного оформления применяется реже, чем рассрочка.
Расписка: простой, но рискованный вариант
Расписка от покупателя — самый простой способ: в ней фиксируют сумму и срок возврата. Но она хуже защищает продавца в споре и используется как дополнение к основному договору, а не вместо него.
Чем больше документов фиксируют предмет, цену и обеспечение, тем спокойнее продавцу. Договор с рассрочкой и связка «займ плюс залог» защищают лучше, чем одна расписка; аренда с правом выкупа тоже защищает продавца, но требует более тщательной подготовки документов. При просрочке платежа продавец опирается на условия договора, а не на устные договорённости.
Как составить договор купли-продажи авто в рассрочку
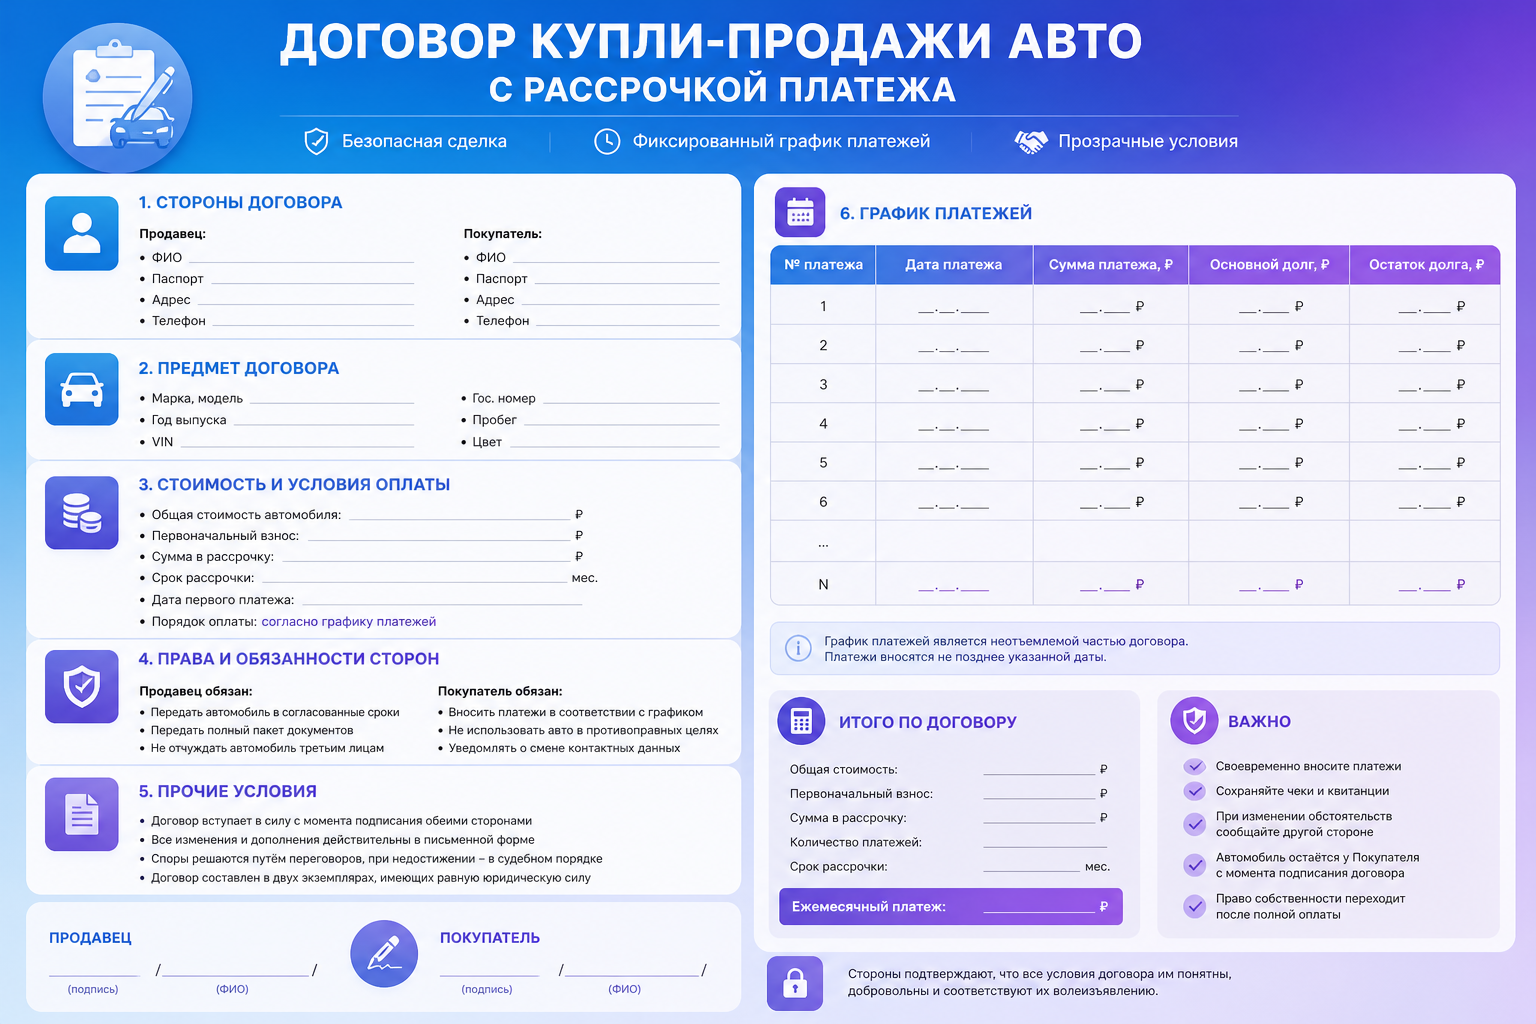
От грамотности договора зависит, сможет ли продавец вернуть деньги или авто при проблемах. Документ должен описывать предмет, цену, порядок оплаты и обеспечение: предмет фиксирует, о какой машине речь, цена и график задают порядок расчётов, обременение ограничивает распоряжение авто, а нотариальное заверение снижает риск споров о подписи.
Преамбула и предмет: какие данные авто обязательны
Автомобиль описывают максимально полно: марка, модель, год выпуска, VIN, номер двигателя, объём, цвет, а также данные ПТС и СТС; в преамбуле указывают обе стороны с паспортными данными. Чем точнее описан предмет, тем меньше поводов для спора, а несогласованный предмет грозит признанием договора незаключённым.
Цена договора и порядок оплаты: график платежей и первый взнос
В разделе о цене прописывают полную стоимость, размер первого взноса и порядок оплаты, а график платежей оформляют отдельным приложением либо в тексте договора — с датами и суммами по каждому платежу. Чем крупнее первый взнос, тем меньше остаток под риском.
Переход права собственности и обременение
Стороны сами решают, когда покупатель получает право собственности: сразу при подписании или после полной оплаты — во втором случае авто до конца расчётов остаётся в залоге. Обременение фиксируют в договоре, чтобы покупатель не мог распорядиться машиной до расчёта.
Нотариальное заверение и запрет перепродажи до оплаты
Нотариальное заверение не обязательно, но полезно: заверенный договор труднее оспорить. Запрет перепродажи не даёт покупателю продать или переоформить авто до полной оплаты.
Гарантии получения денег и защита от неплатёжей
Даже хорошо составленный договор не гарантирует своевременных платежей, но даёт продавцу инструменты на случай просрочки: подтверждаемый порядок расчётов, письменную фиксацию долга и нормы о рассрочке.
Задаток и порядок расчётов
Задаток фиксирует договорённость до подписания основного документа. Порядок расчётов прописывают так, чтобы каждый платёж было легко подтвердить: безналичный перевод, расписка или оба способа. Подтверждения оплаты важно сохранять — они помогают доказать, какая сумма получена, а какая осталась в долгу.
Что делать при просрочке покупателя
При просрочке сначала направляют письменную претензию — часто это решает вопрос без суда. Если покупатель не реагирует, продавец обращается в суд: по ст. 489 ГК РФ при просрочке значительной части платежей можно требовать возврата авто, а если оплачено больше половины суммы — требовать оплаты остатка.
Правовая база: ст. 489 и ст. 329 ГК РФ
Оплата товара в рассрочку регулируется ст. 489 ГК РФ, обеспечение обязательств — ст. 329 ГК РФ. Знание норм помогает заранее прописать в договоре неустойку и порядок возврата авто.
Можно ли продать машину, которая сама куплена в рассрочку
Если машина ещё в рассрочке, право собственности переходит постепенно, а сам автомобиль находится под обременением. Продать его можно только с согласия второй стороны договора.
Есть два пути: закрыть задолженность досрочно или перевести долг на нового владельца. Без участия кредитора сделка не проходит.
Согласие второй стороны и перевод долга
Перевод долга возможен только с согласия кредитора. Процедура включает проверку состояния машины и остатка долга, оценку с учётом уже внесённых платежей и подготовку нового договора. Без согласия второй стороны сделка будет оспоримой.
Досрочное закрытие задолженности
Самый чистый вариант — досрочно закрыть остаток, снять обременение и продавать машину как обычный б/у автомобиль. Если суммы на руках нет, помогает выкуп: специализированная компания выкупает автомобиль и закрывает долг.
Безопасная альтернатива: продажа без ожидания рассрочки
Можно получить деньги за автомобиль сразу, не привязываясь к графику платежей покупателя: продавцу не нужно ждать, напоминать о платежах и держать машину в продаже.
Когда выгоднее получить деньги сразу
Если деньги нужны на конкретную цель или ждать платежей месяцами неудобно, выкуп выигрывает. В «Авто-Сокол» автомобиль оценивают по фактическому состоянию, а сделка по большинству машин проходит в день обращения.
Как оценить авто и не ждать покупателя месяцами
Предварительную оценку делают по описанию и фото, окончательную — после осмотра. Если машина после ДТП, с дефектами или техническими неисправностями, выкуп проходит с учётом фактического состояния. Подробнее о том, как проходит выкуп машины без ожидания платежей по рассрочке, — на отдельной странице.
Итоги: что важно знать перед сделкой в рассрочку
Продать машину в рассрочку можно законно, но это сделка с повышенным риском для продавца. Главный документ — договор купли-продажи с рассрочкой платежа и графиком платежей.
Защищают продавца запрет перепродажи, нотариальное заверение и продуманный порядок расчётов. При просрочке платежа опираются на договор и ст. 489 ГК РФ. Если ждать платежей неудобно, безопаснее рассмотреть выкуп — деньги приходят сразу.
Частые вопросы о продаже авто в рассрочку
Можно ли продать машину в рассрочку между физлицами?
Да, закон это не запрещает. Продавец и покупатель подписывают договор купли-продажи с рассрочкой платежа, где прописаны цена, первый взнос и график платежей. Право собственности и обременение фиксируют условиями договора.
Какой документ лучше оформить при рассрочке?
Надёжнее всего связка из договора с рассрочкой платежа и запрета перепродажи до полной оплаты. Второй вариант — договор займа плюс договор залога автомобиля. Одна расписка от покупателя защищает слабее.
Какие риски у продавца при рассрочке?
Основные риски — просрочка платежа, утрата или повреждение авто, а также снятие обременения без оплаты. Снизить их помогают первый взнос, запрет перепродажи, нотариальное заверение и неустойка по договору.
Что делать, если покупатель перестал платить?
Сначала направляют письменную претензию с требованием оплаты. Если она не помогает, продавец обращается в суд. По ст. 489 ГК РФ при просрочке значительной части суммы можно требовать возврата автомобиля.
Можно ли продать машину, которая сама в рассрочке?
Да, но только с согласия второй стороны договора. Задолженность закрывают досрочно или переводят долг на нового владельца. Без согласия кредитора сделка становится оспоримой.
Как продать авто без ожидания рассрочки?
Автомобиль можно сдать на выкуп: предварительная оценка по фото, осмотр, договор и расчёт. Деньги поступают сразу после подписания, а не частями по графику платежей покупателя.
Не хотите ждать платежей по рассрочке?
Авто-Сокол выкупит машину сразу — без рассрочки, графика платежей и риска неплатёжа. Оценим по фактическому состоянию и фото, деньги при осмотре. Оформление и расчёт компания берёт на себя: не нужно искать покупателя, ждать платежей и проводить показы.
Москва и Московская область